In Frankrijk stijgen de premies voor woning- en autoverzekeringen het komende jaar aanzienlijk, met verhogingen tot 9% voor woonverzekeringen en 6% voor autoverzekeringen. Deze verhogingen liggen beduidend hoger dan de actuele inflatie en komen bovenop eerdere prijsstijgingen van de afgelopen jaren.
De belangrijkste oorzaak is het aanhoudende slechte weer en klimaatproblemen. Door de toename van stormen, overstromingen en perioden van droogte loopt de schade aan woningen fors op. Bestaand gebouw raakt sneller beschadigd, zeker als in korte tijd meerdere schades plaatsvinden. Tegelijk blijven de kosten voor reparaties hoog: materiaalkosten zijn sinds 2020 met ruim 30% gestegen en zijn niet teruggekeerd naar het oude niveau. Dit betekent dat elke schadepost hogere uitkeringen vraagt van verzekeraars.
Niet alleen het weer zorgt voor duurdere polissen. Veel huishoudens stellen onderhoud en kleinere reparaties uit om kosten te drukken. Als gevolg daarvan kan een onschuldig defect uitgroeien tot een groot probleem, wat uiteindelijk flink hogere schadeposten veroorzaakt.
Ook internationale herverzekeraars spelen een rol. Franse verzekeraars dekken hun eigen risico’s bij deze wereldwijde partijen, die hun prijzen hebben verhoogd vanwege stijgende wereldwijde risico’s. Die hogere kosten komen uiteindelijk terecht op de rekening van klanten in Frankrijk.
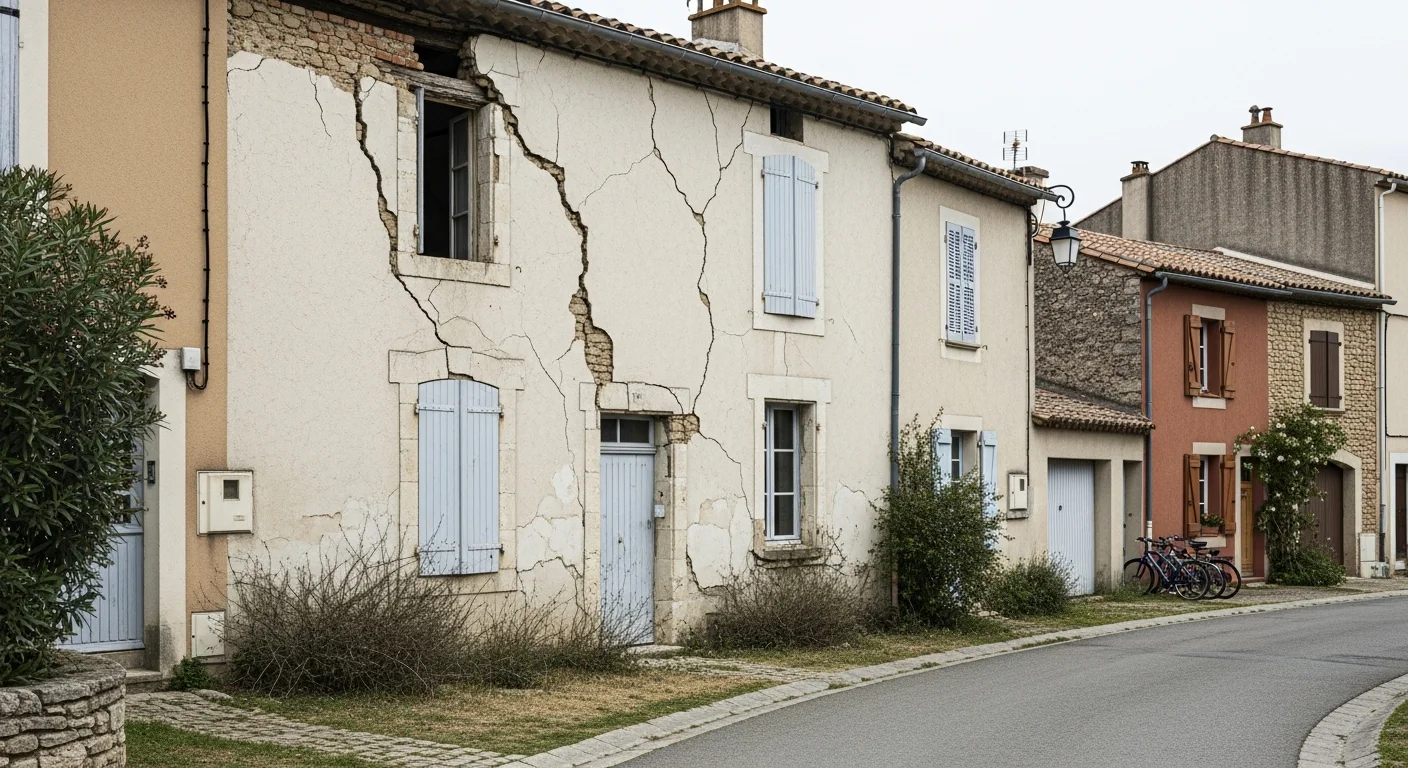
De impact verschilt behoorlijk per regio. Zo is de premie voor een woonverzekering in Occitanië vaak het hoogst: hier loopt de gemiddelde jaarpremie voor een standaardwoning op tot ongeveer 350 euro. In deze regio veroorzaken uitdrogende en vervolgens snel verzadigde kleigronden door hevige regenval vooral veel schade aan huizen. Schade door droogte blijkt gemiddeld zelfs twee keer duurder dan na een overstroming. Andere regio’s kunnen fors andere premies kennen, afhankelijk van de lokale risico’s en claims.
Hoewel de premies fors stijgen, hoeft niet iedereen automatisch het duurste tarief te accepteren. Vooral op het gebied van autoverzekeringen is er veel concurrentie, waardoor overstappen na vergelijking soms flinke besparingen oplevert. Het jaarlijkse stilzwijgend verlengen van verzekeringen zonder vergelijken leidt regelmatig tot onnodig hoge kosten. Adviezen mogen in dit artikel niet centraal staan, maar uit de praktijk blijkt dat contracten bij verschillende aanbieders centraal opnieuw beoordelen soms tot lagere lastendruk leidt.
Op het moment van schrijven staan deze verhogingen vast voor 2027. Wat prijzen daarna doen, hangt sterk af van het verloop van extreem weer, het schadeverloop per regio en mondiale verzekeringsmarkten. Lokale uitzonderingen kunnen van toepassing zijn, met name daar waar gemeenten collectieve verzekeringen of eigen risico's hanteren. Een overzicht van gemiddelde tarieven per regio en het beleid rondom herverzekering is terug te vinden op de website van de ‘Fédération Française de l’Assurance’ (https://www.ffa-assurance.fr).


Reacties ()
Log in om mee te doen aan het gesprek en een reactie achter te laten!