Laatste update: 21 september 2026
Vanaf januari 2027 verhogen Franse verzekeraars de premies van woonhuisverzekeringen met gemiddeld tussen de 5 en 7,5 procent. Volgens het onderzoeksbureau Facts & Figures wordt de stijging van de multirisico woonhuisverzekeringen geschat op 5 tot 6%, terwijl concurrent Addactis rekent op een toename van rond de 7%, wat neerkomt op een concrete stijging van 20 tot 25 euro exclusief belasting per contract per jaar. Dit betekent dat de kosten voor huishoudens aanzienlijk hoger uitvallen dan de officiële inflatie, die in augustus 2026 door het Franse Insee is vastgesteld op 2,4% op jaarbasis.
Ook de Franse autoverzekeringen worden in 2027 duurder: experts verwachten een premie-toename van 3 tot 4% (Facts & Figures) tot maximaal 4,5% (Addactis). Hoewel het percentage iets lager ligt dan bij woonhuisverzekeringen, komt de netto stijging netto vaak alsnog op ongeveer 20 euro exclusief btw uit, omdat de autopremies gemiddeld hoger zijn.
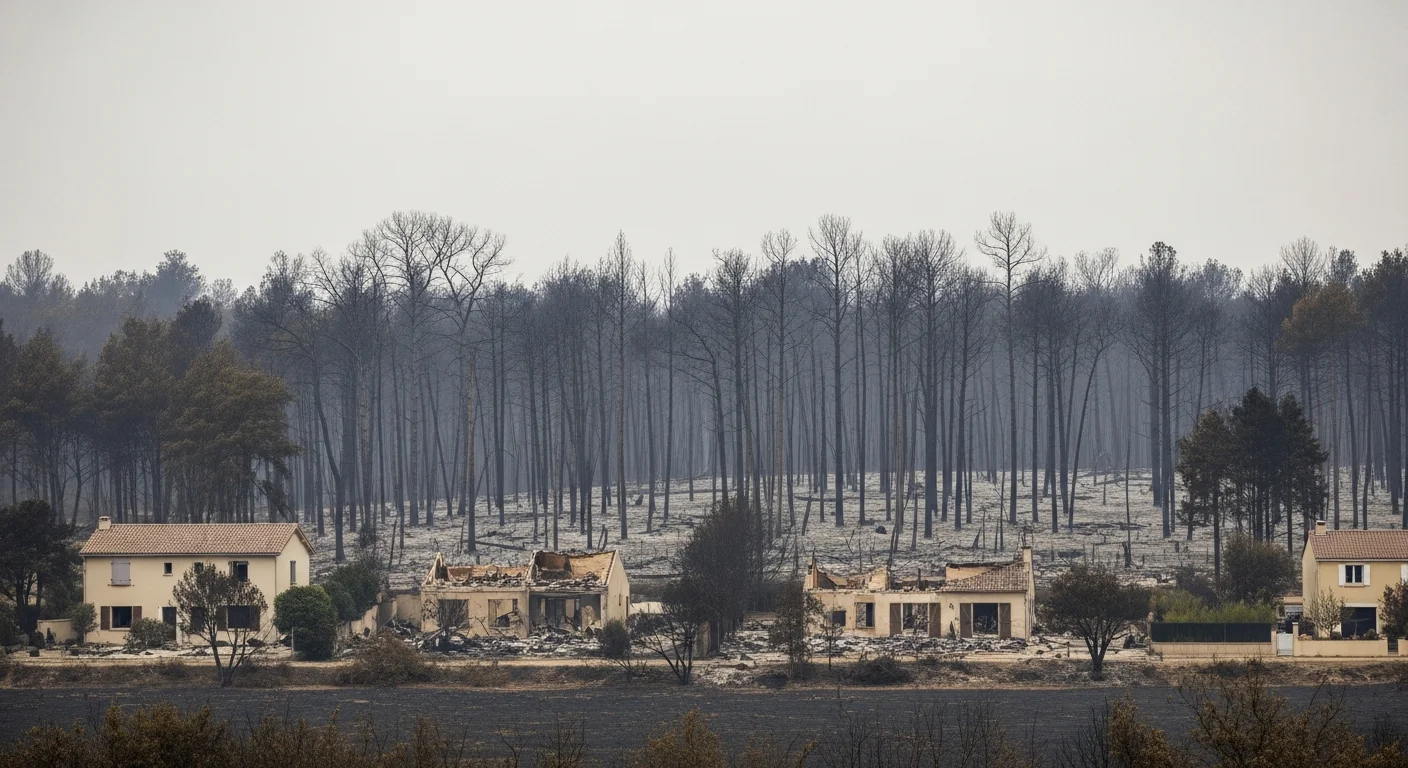
De stijgende verzekeringspremies worden veroorzaakt door steeds vaker voorkomende en duurdere schadegevallen door extreem weer, zoals overstromingen, bosbranden, hagelstormen en tornado’s. Daarnaast drijft de populariteit van hybride en elektrische auto’s de kosten van autoverzekeringen verder op: deze voertuigen zijn gemiddeld duurder in aanschaf én ingewikkelder (en prijziger) te repareren dan klassieke benzine- of dieselmodellen. Tevens stijgen de prijzen van bouwmaterialen en arbeidsloon, wat het totaalplaatje voor verzekeraars aanzienlijk duurder maakt.
Volgens Florence Lustman, de president van brancheorganisatie France Assureurs, is de stijging vooral het gevolg van meer en duurdere schadeclaims: “Les sinistres sont plus fréquents, plus sévères et leur coût augmente, notamment sous l’effet de la hausse du prix des matériaux, des réparations et des prestations”. Naast de prijs van het verzekeringsproduct zelf, profiteren de grootste verzekeraars ook bedrijfseconomisch: marktleider AXA behaalde vorig jaar een recordwinst en ambieert nu een nettowinstgrens van 10 miljard euro.
Een concreet voorbeeld van deze problemen speelde zich in februari 2026 af in La Réole, een stad nabij Bordeaux, waar overstromingen de stad tien dagen lang onder water zetten. Volgens de gemeente zullen in zwaar getroffen gebieden de premies in 2027 ‘veel sterker’ toenemen dan het nationale gemiddelde. Zo is de premie voor de gemeentelijke gebouwen in La Réole bijna verdrievoudigd: "We zijn gestegen van 60.000 naar 150.000 euro per jaar," aldus de directrice van de gemeente.
Huishoudens in risicogebieden merken de impact extra. De verzekeraars differentiëren hun tarieven steeds gedetailleerder, tot op het niveau van de exacte ligging van het huis: woningen dicht bij bossen (vuurgevaar) of rivieren (overstromingsgevaar) krijgen hogere premies dan huizen elders in dezelfde regio of stad. Dit betekent dat zelfs binnen één plaats grote verschillen kunnen ontstaan.
Uitgekeerde schadebedragen vallen in de praktijk soms erg laag uit. Zo ontving één aanzienlijk getroffen eigenaar in La Réole slechts 3.860 euro voor een volledig verloren woning met drie slaapkamers, woonkamer en keuken na de overstroming. Dit zorgt bij veel getroffen bewoners voor frustratie over stijgende premies én de beperkte dekking.
Voor huishoudens en tweede huiseigenaren betekent deze ontwikkeling dat de jaarlijkse premie voor hun woning-, appartement- én autoverzekering merkbaar hoger uitvalt vanaf 2027. In veel gevallen zal de verhoging automatisch worden doorgevoerd bij verlenging van bestaande verzekeringen na 1 januari 2027.
Hoewel het landelijke gemiddelde voor woonhuisverzekeringen nu dus stijgt naar maximaal 7,5%, en die voor autoverzekeringen rond 4,5% ligt, kan het uiteindelijke bedrag lokaal en per situatie verschillen. Premies zijn afhankelijk van het type woning of voertuig, adres, risicozone, dekking en schadeverleden. Tot nu toe zijn er geen uitzonderingen voor bepaalde woningtypen of eigenaars aangekondigd. De precieze uitwerking per verzekeraar kan verschillen. Blijf de premie-aanpassing van uw Franse woonhuis- en autoverzekering dus goed controleren, zeker als het huis of voertuig in een risicogebied ligt.


Reacties ()
Log in om mee te doen aan het gesprek en een reactie achter te laten!